志毅原创,秉持真实专业客观!仅今日头条发表
宇树科技已于8月19成功上市,作为“杭州机器人六小龙”重要一员,云深处科技紧随其后。
2026年5月18日云深处科创板IPO正式获上交所受理,8月7日完成首轮问询回复,目前处于已问询阶段,尚未上会,拟募集资金25.03亿元,投前估值139亿元。
这笔募资当中,超17亿元投向人形机器人、具身大模型研发,剩余用于产业化基地建设与补充流动资金。
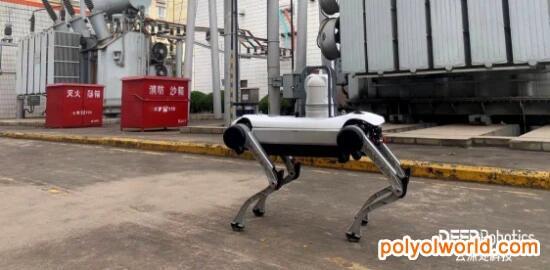
公司是全球工业四足机器人行业应用收入第一名,国内少有的实现规模化盈利的足式机器人企业,背靠浙大技术成果转化,主打电力、消防高危作业场景,绝影四足、山猫轮足已经实现批量商业化出货,人形机器人尚处于样机试点阶段。
随着招股书完整披露,公司实控人背景、完整股东图谱、产业链合作全部浮出水面。
机构扎堆入股,国资、产业资本、财务VC、A股上市公司纷纷布局。
一旦云深处成功登陆科创板,一级市场股权价值重估,不仅一众原始股东迎来退出窗口,上下游产业链企业也将迎来业务增量。
本文深度拆解IPO最新状态、前二十大股东全貌、A股受益上市公司全景,同时客观剖析行业前景与潜在风险。
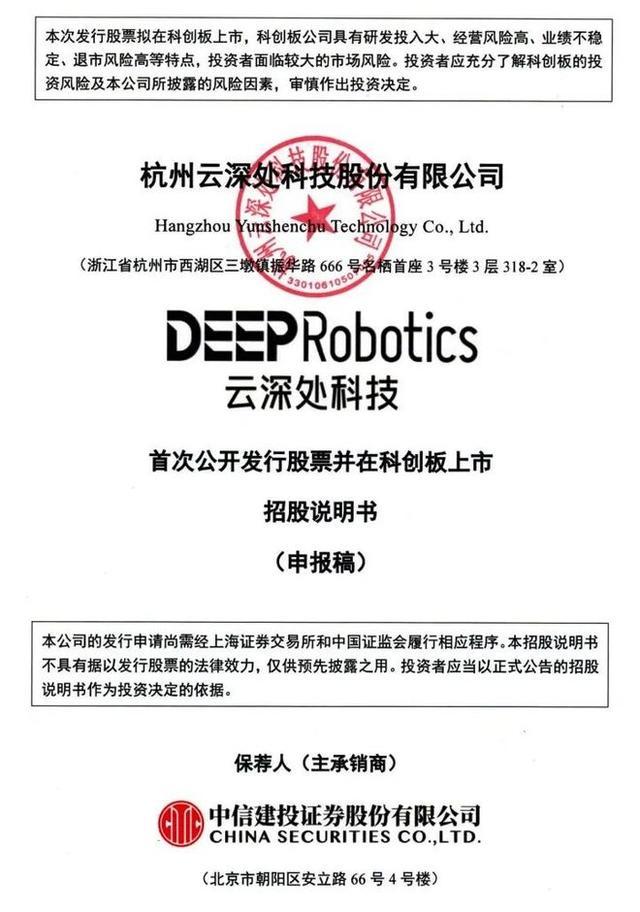
IPO最新进展,投资者重点关注问题
一、IPO审核全流程节点
1. 2026‑05‑18:科创板IPO申请正式受理;
2. 2026‑05‑27:上交所下发首轮问询函,合计15大问题;
3. 2026‑08‑07:披露首轮问询回复文件,审核状态更新为已问询,等待上交所安排上市委会议;
4. 保荐机构:中信建投证券;会计师:天健会计师事务所;律所:中伦律所。
发行方案:本次拟公开发行股份占发行后总股本比例不低于10%,发行前总股本37800万股,投前估值139亿元。
二、募资投向:
1. 具身智能算法模型研发项目11.70亿元;
2. 足式与人形机器人本体研发项目5.54亿元;
3. 机器人产业化基地建设4.29亿元;
4. 补充流动资金3.50亿元。
划重点:超过三分之二募资投向人形机器人与具身算法,但人形机器人2024‑2025两年合计仅销售4台,几乎不贡献营收,募投项目商业化前景成为监管问询与二级市场投资者核心争议点。
三、实控人核心背景
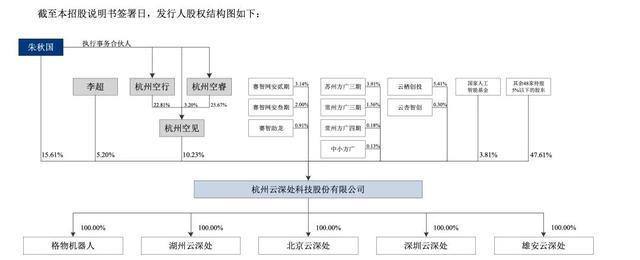
公司实际控制人朱秋国,浙江大学教授,2017年创办云深处,直接持股15.61%;通过员工持股平台杭州空见投资管理合伙企业间接控制10.23%表决权;联合创始人李超(CTO)签署一致行动协议,直接持股5.20%;三方合计控制表决权31.05%,没有绝对控股,经过11轮融资持续稀释,控制权偏弱,是市场关注点。
四、核心财务数据
招股书披露报告期核心财务,2023年营业收入5011万元,归母净利润‑2585万元,扣非归母净利润‑2855万元,综合毛利率33.48%,经营活动现金流‑2926万元;2024年营业收入10320万元,归母净利润‑1329万元,扣非归母净利润‑2424万元,综合毛利率38.76%,经营活动现金流‑2497万元;2025年营业收入33690万元,归母净利润2868万元,扣非归母净利润1512万元,综合毛利率52.83%,经营活动现金流6375万元。
2025年公司首次实现账面盈利,经营现金流转正,但归母净利润当中政府补助占比较高,扣非净利润仅有1512万元,盈利基数薄弱,尚未经历完整经济周期考验。
业务结构高度集中,约80%收入来自电力行业,深度绑定国家电网、南方电网;人形机器人尚处在样机阶段,短期无法贡献业绩;存货规模持续抬升,机器人硬件迭代快,存在存货减值风险。
前20名股东背景及投资意图
1、朱秋国,持股比例15.61%
股东背景为创始人、浙大教授,担任董事长兼总经理。
创始实控人,技术驱动,长期经营企业。持仓动态与成本推演:创始出资,经过11轮融资被动稀释;直接持股+通过杭州空见合伙平台取得表决权,与李超签署长期一致行动协议;股份锁定期长,短期无减持诉求。
2、杭州空见投资管理合伙企业(有限合伙),持股比例10.23%
属于核心员工股权激励平台,朱秋国担任执行事务合伙人。投资意图为绑定核心技术骨干,股权激励载体。持仓动态与成本推演:多轮授予员工期权,IPO前完成股份清理,问询重点核查对象;平台内以员工持股为主,上市后部分员工存在减持动力。
3、李超,持股比例5.20%
股东背景为联合创始人、CTO,一致行动人,浙大背景。投资意图为创始技术团队持股,负责整体研发。持仓动态与成本推演:早期受让股权,后续少量跟投;担任公司高管,严格遵守高管股份锁定规则。
4、赛智伯乐系(赛智网安贰期+叁期+赛智助龙),合计持股6.05%
浙江本土VC,浙大系产业基金,深耕硬科技赛道。投资意图兼顾财务+产业双重目的,布局机器人具身智能赛道。持仓动态与成本推演:A/B/C轮持续加仓,多轮累计投入;综合测算持仓成本18‑22元/股;上市后存在财务退出诉求。
5、方广资本系(苏州方广三期等四只基金),合计持股5.78%
国内老牌科技VC,聚焦硬科技先进制造。投资意图为财务投资,押注足式机器人商业化落地。持仓动态与成本推演:B轮、C轮分批入局;综合成本20‑24元/股;典型财务投资,解禁后有减持预期。
6、云栖创投+云杏智创,合计持股5.71%
杭州地方政府产业引导基金,云栖小镇平台基金。投资意图为政府产业引导,扶持本地硬科技企业落地,兼顾产业带动与财务回报。持仓动态与成本推演:B轮进入,国资背景,减持节奏相对温和。
7、国家人工智能产业投资基金,持股比例3.81%
国家级战略产业基金,央企背景。投资意图为国家战略布局国产具身智能、机器人国产化替代。持仓动态与成本推演:C轮战略投资;入股估值贴近Pre‑IPO估值区间,持仓成本较高。
8、银杏谷资本,持股比例3.22%
浙大系天使VC,早期天使投资方。投资意图为早期天使财务投资,依托浙大校友生态布局硬科技。持仓动态与成本推演:天使轮最早入局,持仓成本极低,账面浮盈巨大;解禁后减持动力较强。
9、达晨财智旗下基金,持股比例2.74%
国内头部创投机构,全赛道硬科技配置。投资意图为财务投资,机器人赛道分散配置。持仓动态与成本推演:B+轮进入,组合投资逻辑,追求上市退出收益。
10、中芯聚源股权投资基金,持股比例2.16%
元股证券:ygzq.hk
中芯国际旗下产业基金,半导体硬科技产业资本。投资意图为产业协同,布局机器人芯片、硬件产业链机会,希望打通半导体零部件与机器人本体产业联动。持仓动态与成本推演:C轮跟投。
11、招银国际旗下基金,持股比例2.03%
招商银行旗下股权投资平台,Pre‑IPO轮重要投资方。投资意图为Pre‑IPO财务投资,冲刺上市退出。持仓动态与成本推演:C轮领投,入股价格贴近139亿投前估值,浮盈空间有限。
12、中国电信旗下产业基金,持股比例1.87%
央企产业资本。投资意图为产业战略投资,希望机器人接入电信算力网络,拓展政企巡检市场,兼顾业务协同+财务回报双重诉求。持仓动态与成本推演:C轮战略入股。
13、中国联通旗下基金,持股比例1.42%
央企产业资本。投资意图为产业协同,工业物联网+机器人场景落地,看重矿山、园区巡检业务落地机会。持仓动态与成本推演:C轮跟投。
14、国茂股份全资子公司,持股比例1.62%
A股上市公司,减速器核心供应商。投资意图为产业+股权双重绑定,供应链深度合作。持仓动态与成本推演:B轮战略投资;同时向云深处定制行星减速器,业务深度绑定;上市后股权资产重估。
15、京东集团相关投资主体,持股比例1.18%
互联网产业资本。投资意图为产业投资,探索仓储、厂区巡检机器人场景;以上市财务退出为主要诉求。持仓动态与成本推演:Pre‑IPO突击入股;入股估值接近Pre‑IPO估值。
16、华映资本,持股比例1.07%
民营风险投资机构,硬科技方向。投资意图为财务投资,机器人赛道组合配置,财务回报为主要目标。持仓动态与成本推演:B+轮跟投。
17、北京机器人产业发展投资基金,持股比例0.96%
北京地方政府产业基金。投资意图为地方产业引导,扶持机器人产业集群建设,政策属性优先,财务诉求相对弱化。持仓动态与成本推演:C轮跟投。
18、央视融媒体产业投资基金,持股比例0.83%
国家级文化科技产业基金。投资意图为财务投资,布局前沿硬科技资产,纯财务投资属性。持仓动态与成本推演:C轮跟投。
19、浙大教育基金会,持股比例0.72%
浙江大学官方教育基金会,高校成果转化平台。投资意图为本校科研成果产业化,长期价值投资。持仓动态与成本推演:参与浙大成果转化项目,以长期持有为主,减持意愿较低。
20、首程控股相关产业基金,持股比例0.64%
港股上市产业资本。投资意图为产业投资,结合基建、应急救援场景拓展机器人落地,希望开拓矿山、应急救灾业务场景。持仓动态与成本推演:C轮跟投。
补充说明:除去前二十大股东,其余数十家中小机构合计持股约15%,整体股权高度分散。上市之后,12个月锁定期满,大批财务VC机构集中解禁,减持压力是二级市场必须重点考量的风险因素。
受益上市公司全景图
一、直接受益上市公司(直接/间接持股)
1、国茂股份(603915)
持股方式为全资子公司直接持股,发行前持股比例1.62%,对应上市后理论市值约2.49亿元。预测投资收益:原始投入数千万元,股权伴随上市完成价值重估;同时是云深处行星减速器核心供应商,股权+业务双重受益;财报金融资产账面价值大幅提升,未来处置股权将确认投资收益。
2、浙数文化(600633)
持股方式为通过云栖创投基金间接参股,穿透后对应持股比例0.41%,对应上市后理论市值约0.63亿元。预测投资收益:产业基金财务出资,账面金融资产增值;无直接业务协同,仅减持时兑现收益。
3、兆丰股份(300695)
持股方式为云栖创投基金间接参股,穿透后对应持股比例0.64%,对应上市后理论市值约0.99亿元。预测投资收益:汽车零部件企业财务布局机器人赛道;仅体现账面资产变化,不影响主营业务利润。
4、中新集团(601512)
持股方式为产业基金间接参股,穿透后对应持股比例0.58%,对应上市后理论市值约0.89亿元。预测投资收益:园区平台财务投资,仅账面资产增值,几乎无业务协同。
5、爱施德(002416)
持股方式为产业基金间接参股,穿透后对应持股比例1.27%,对应上市后理论市值约1.96亿元。预测投资收益:纯财务型基金出资,业务几乎无协同,收益完全依赖股权处置。
二、间接受益上市公司:上下游深度业务绑定企业(无股权,业务层面受益)
云深处如果顺利完成上市,募资到位后产能扩张、市场拓展加速,整机出货规模提升,上游零部件采购量放大;下游系统集成伙伴将获得更多硬件供给,拓展电力、矿山、化工、核工业等B端项目。业务增长取决于云深处未来实际出货增速,增长并非确定性兑现。
第一,上游零部件供应链企业
1.绿的谐波(688017),谐波减速器核心供应商,足式机器人关节成本占比最高零部件;随着整机出货量提升,关节减速器订单有望迎来增量。业务增长预测:若云深处整机出货实现每年50%以上增长,将带来千万级别零部件增量采购,对公司整体营收弹性中等。
2.江苏雷利(300660),供应一体化无刷电机、齿轮箱执行器,机器人动力系统核心部件;机器人整机放量直接拉动动力部件采购。
3.东睦股份(600114),粉末冶金关节结构件供应商,足式机器人关节大量使用粉末冶金零件;量产规模提升带动结构件订单增长。
4.欣旺达(300207),特种动力电池供应商,机器人整机出货直接带动电池采购规模。
5.柯力传感(603662),多维力传感器,机器人姿态感知核心器件,工业级足式机器人刚需零部件。
第二,下游系统集成、场景合作企业
1.申昊科技(300853),电力巡检领域深度战略合作,借助云深处四足机器狗,向国家电网输出整体巡检解决方案,共享电网客户资源。
2.科大智能(300222),联合开发变电站巡检项目,作为系统集成商采购云深处机器人硬件,面向电网做整体项目交付。
3.景业智能(688290),战略合作,共同开发核工业特种四足机器人,开拓特种高危机器人赛道,打开增量市场。
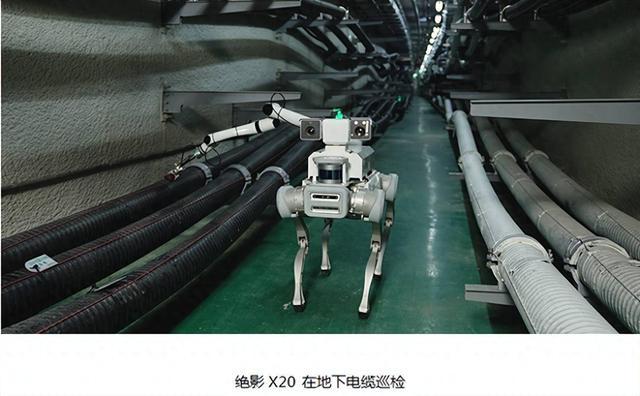
4.中控技术(688777),工业场景联合方案,面向化工园区、地下管廊落地足式机器人巡检方案。
结语
工业四足机器人、具身智能赛道处于高速成长阶段。行业机构数据显示,2025年国内工业四足机器人市场规模约23.6亿元,预计到2030年市场规模将增长至135.9亿元,复合增速可观。放眼全球,具身智能大市场远期有望迈向万亿级别。
政策层面,具身智能被纳入十五五规划,人形机器人国家标准体系持续完善。电力变电站巡检、消防应急、矿山、化工管廊属于确定性刚需场景,用机器人替代人进入高危环境作业,是明确产业大趋势。
但客观来看:工业四足、轮足机器人商业化已经跑通;人形机器人整体仍处在样机试点阶段,大规模商业化落地仍需要较长时间。
云深处成功上市的更具积极意义:
第一,云深处是全球少数实现B端规模化盈利的工业足式机器人企业,打破海外波士顿动力长期烧钱难以盈利的局面,为国内具身智能硬科技企业提供可复制的商业化范本。
第二,25.03亿元募资到位,将补齐人形机器人、具身大模型研发短板,加速国产四足、轮足、人形机器人技术迭代,推动国产足式机器人技术持续追赶海外头部企业。
互联网配资公司第三,带动国内减速器、电机、传感器整套机器人上游供应链规模化,下游订单放量,帮助上游零部件企业摊薄研发生产成本,加速机器人零部件国产替代进程。
第四,作为浙大成果转化代表企业,为国内高校科研成果产业化提供参考样本,打通从实验室技术走向产业落地的路径。
本文数据基于2026年8月29日市场公开信息综合整理研判,不构成任何投资建议,更多独家赛道深度分析,敬请持续关注“志毅”原创文章。
觉得分析有用配资步骤指南,欢迎点赞转发评论,投资路上一同把握产业周期红利!
多空杠杆网提示:本文来自互联网,不代表本网站观点。